
Geldanlage für Kinder: Zeit ist der größte Vorteil
Was soll das Geld später für Ihr Kind leisten?
Führerschein, Studium, die erste Wohnung oder der Grundstein für die Rente: Wer früh anfängt, braucht dafür nur kleine Monatsraten. Entscheidend ist, wo das Geld liegt und auf wessen Namen. Hier finden Sie die Zahlen, die Sparformen im ehrlichen Vergleich und einen Rechner für Ihr Ziel.
Unverbindlich, persönlich auf Norderney oder per Video. Oder erst selbst rechnen: zum Zielsparrechner.
Der größte Vorteil
Zeit arbeitet für Ihr Kind
Ein Kind hat etwas, das Erwachsenen fehlt: viele Jahre bis zum Ziel. In dieser Zeit wachsen nicht nur die Einzahlungen. Auch die Erträge bringen wieder Erträge. Das nennt man Zinseszins. Je länger das Geld arbeitet, desto größer wird dieser Teil.
-
Führerschein und erstes Auto
Mit 17 oder 18 kommen die ersten großen Ausgaben. Ein Führerschein kostet heute mehrere Tausend Euro, ein gebrauchtes Auto meist mehr.
-
Ausbildung oder Studium
Miete in der Uni-Stadt, Laptop, Auslandssemester. Ein Polster gibt Ihrem Kind die Freiheit, nach Neigung zu wählen und nicht nach Geld.
-
Start ins eigene Leben
Kaution, erste Möbel und später vielleicht das Eigenkapital für eine Wohnung. Wer mit 25 schon etwas hat, startet leichter.
-
Grundstein für die Rente
Geld, das ab Geburt bis zur Rente angelegt bleibt, hat über 60 Jahre Zeit. Kein anderer Vorteil ist später so schwer aufzuholen.
Beispiel
Sie sparen ab Geburt 50 Euro im Monat. Nach 18 Jahren haben Sie 10.800 Euro eingezahlt. Bei angenommenen 6 Prozent Rendite im Jahr nach Kosten können daraus rund 19.100 Euro werden, gut 8.300 Euro davon sind Erträge. Auf einem Konto mit 0,5 Prozent Zinsen wären es rund 11.300 Euro. Probieren Sie Ihre eigenen Zahlen im Rechner aus.
Nicht die Höhe der Rate entscheidet am meisten, sondern wie früh Sie anfangen.
Sparbuch und Tagesgeld
Sicher ins Minus: Was die Teuerung mit Sparguthaben macht
Das Sparbuch fühlt sich sicher an, weil der Betrag nie kleiner wird. Kleiner wird aber, was Sie dafür kaufen können. Liegen die Zinsen unter der Teuerung, verliert das Geld jedes Jahr an Wert. Über 18 Jahre summiert sich das.
Beispiel
10.000 Euro liegen 18 Jahre auf einem Konto. Bei 2 Prozent Teuerung im Jahr bekommen Sie danach für dieses Geld nur noch so viel wie heute für rund 7.000 Euro. Mit 0,5 Prozent Zinsen stehen zwar rund 10.900 Euro auf dem Konto. Ihre Kaufkraft liegt aber bei rund 7.700 Euro. Das ist ein fast sicherer Verlust von knapp einem Viertel.
Wofür das Konto richtig ist. Tagesgeld ist der richtige Ort für Geld, das Sie bald brauchen, und für eine Rücklage für Notfälle. Für Geld, das 10, 15 oder 18 Jahre liegen bleibt, ist es der teuerste Ort.
Das magische Dreieck der Geldanlage
Jede Geldanlage wird an drei Zielen gemessen. Sie stehen in Spannung zueinander. Keine Anlage erfüllt alle drei ganz.
- Rentabilität: Wie viel Ertrag bringt die Anlage?
- Sicherheit: Wie stark schwankt der Wert, und wie sicher ist das Geld am Ende da?
- Liquidität: Wie schnell komme ich an das Geld, ohne Verlust?
Meine Einordnung
Beim Geld für Kinder verschiebt sich das Dreieck. Wer das Geld erst in 15 Jahren braucht, muss nicht jederzeit darauf zugreifen. Kursschwankungen von heute verlieren an Gewicht, wenn genug Zeit bleibt, sie auszugleichen. Das größere Risiko ist dann die Teuerung. Deshalb bekommt die Rentabilität Vorrang, mit breit gestreuten Aktienfonds und ETFs, also börsengehandelten Indexfonds. Je näher das Ziel rückt, desto wichtiger wird die Sicherheit wieder. Einige Jahre vorher schichtet man deshalb schrittweise in sichere Anlagen um.
Vereinfachte Darstellung. Aktienfonds sind börsentäglich verkäuflich, aber nicht zu einem festen Preis.
50 Jahre DAX
Wie die Anlagedauer über Gewinn und Verlust entscheidet
Das Deutsche Aktieninstitut zeigt jedes Jahr, was Anleger mit dem DAX verdient hätten, je nachdem, wann sie gekauft und verkauft haben. Ich habe die Jahreswerte von Ende 1974 bis Ende 2024 nach Anlagedauer ausgewertet, einmal für eine Einmalanlage und einmal für einen Sparplan.
-
12 Jahre
war der längste Zeitraum mit Verlust: gekauft Ende 1999, kurz vor dem Platzen der Internetblase, verkauft Ende 2011. Im Schnitt minus 1,4 Prozent im Jahr.
-
Kein Verlust
bei 13 Jahren und mehr. Jeder dieser Zeiträume endete im Plus, bei 15 Jahren mit mindestens 2,3 Prozent im Jahr.
-
1,46-fach
war das schlechteste Ergebnis nach 18 Jahren Sparplan: Aus jedem eingezahlten Euro wurden mindestens 1,46 Euro.
| Anlagedauer | Rendite im Jahr in Prozent | Mit Verlust |
|---|---|---|
| 1 Jahr | schlechtester −43,9 Schnitt 11,5 bester 84,1 | 13 von 50 |
| 5 Jahre | schlechtester −9,4 Schnitt 8,8 bester 29,8 | 7 von 46 |
| 10 Jahre | schlechtester −1,5 Schnitt 8,9 bester 16,5 | 2 von 41 |
| 15 Jahre | schlechtester 2,3 Schnitt 8,5 bester 15,4 | keiner |
| 18 Jahre | schlechtester 2,8 Schnitt 8,5 bester 16,8 | keiner |
| 20 Jahre | schlechtester 3,3 Schnitt 8,5 bester 15,2 | keiner |
| 25 Jahre | schlechtester 4,3 Schnitt 8,4 bester 13,5 | keiner |
| 30 Jahre | schlechtester 6,8 Schnitt 8,4 bester 10,3 | keiner |
| −40020406080 |
Datenbasis: DAX-Rendite-Dreieck des Deutschen Aktieninstituts, Stand 31. Dezember 2024. Jahresschlusskurse, Dividenden eingerechnet, ohne Kosten und Steuern. Zusammenfassung nach Anlagedauer: eigene Auswertung.
| Anlagedauer | Rendite im Jahr in Prozent | Mit Verlust |
|---|---|---|
| 1 Jahr | schlechtester −43,9 Schnitt 11,5 bester 84,1 | 13 von 50 |
| 5 Jahre | schlechtester −20,0 Schnitt 9,2 bester 36,5 | 7 von 46 |
| 10 Jahre | schlechtester −0,9 Schnitt 9,3 bester 20,8 | 2 von 41 |
| 15 Jahre | schlechtester 2,4 Schnitt 8,6 bester 16,5 | keiner |
| 18 Jahre | schlechtester 3,8 Schnitt 8,4 bester 16,4 | keiner |
| 20 Jahre | schlechtester 4,8 Schnitt 8,4 bester 16,1 | keiner |
| 25 Jahre | schlechtester 5,4 Schnitt 8,0 bester 14,6 | keiner |
| 30 Jahre | schlechtester 6,1 Schnitt 7,9 bester 10,7 | keiner |
| −40020406080 |
Eigene Berechnung aus den Jahreswerten des DAX-Rendite-Dreiecks des Deutschen Aktieninstituts. Einzahlung zu Beginn jedes Jahres, Rendite als Durchschnitt über alle Einzahlungen. Ohne Kosten und Steuern. Der längste Sparplan mit Verlust dauerte 11 Jahre (Ende 1997 bis Ende 2008).
Meine Einordnung
Was die Zahlen zeigen
- Über ein Jahr ist an der Börse fast alles möglich, von minus 44 bis plus 84 Prozent.
- Mit jedem Jahr Anlagedauer wird die Spanne enger. Der Durchschnitt bleibt bei gut 8 Prozent im Jahr.
- Ein Sparplan glättet zusätzlich. Wer jedes Jahr einzahlt, kauft in schlechten Jahren günstiger nach.
- Die 18 Jahre bis zur Volljährigkeit lagen in diesen 50 Jahren immer im Plus.
Was sie nicht zeigen
- Vergangene Werte sind kein verlässlicher Hinweis auf die Zukunft. Auch nach 15 Jahren ist ein Verlust möglich.
- Der DAX enthält nur 40 deutsche Unternehmen. Für Kinder empfehle ich eine weltweite Streuung.
- Ein einzelner Markt kann lange brauchen: Der japanische Aktienindex Nikkei erreichte seinen Höchststand von Ende 1989 erst mehr als 30 Jahre später wieder.
- Kosten, Steuern und das eigene Verhalten fehlen. Wer im Tief verkauft, bekommt die Durchschnittsrendite nicht.
Selbst rechnen
Zinseszins- und Zielsparrechner
Zwei Fragen, zwei Wege: Was wird aus einer Sparrate? Oder wie viel brauchen Sie im Monat für ein bestimmtes Ziel? Ihre Eingaben bleiben auf Ihrem Gerät. Es wird nichts gespeichert oder verschickt.
Der Rechner braucht JavaScript. Bitte schalten Sie es in Ihrem Browser ein, oder rufen Sie mich an: 04932 9999030.
Tobias Schnippering · tobiasschnippering.de/geldanlage-fuer-kinder · Modellrechnung, Stand 6. November 2026
Annahme
So rechnet der Rechner
- Einzahlung: zu Beginn jedes Monats. Ein Startbetrag wird sofort angelegt.
- Rendite: gleichmäßig über die ganze Zeit, nach Kosten. In Wirklichkeit schwankt sie von Jahr zu Jahr.
- Teuerung: gleichmäßig über die ganze Zeit. Die Kaufkraft ist der Endwert, zurückgerechnet auf heute.
- Sparbuch: fester Zins von 0,5 Prozent im Jahr als Vergleich.
- Nicht berücksichtigt: Steuern, Kursschwankungen und das Umschichten in sichere Anlagen vor dem Ziel.
Die Sparformen im Check
Was wann passt und was eher nicht
Es gibt nicht die eine richtige Lösung. Entscheidend sind das Ziel, die Zeit bis dahin und die Frage, wer am Ende über das Geld bestimmt. Drei Denkfehler begegnen mir dabei besonders oft.
Bausparvertrag: für Wohnen gemacht, nicht für Auto und Studium
Ein Bausparvertrag hat zwei Phasen: erst sparen, dann ein Darlehen zu einem vorher festen Zins. Das passt, wenn später gebaut, gekauft oder modernisiert wird. Als Sparvertrag für Kinder hat er drei Schwächen.
-
1
Niedrige Guthabenzinsen
In der Ansparphase gibt es meist wenig Zinsen. Der niedrige Darlehenszins später wird damit bezahlt.
-
2
Gebühr gleich zu Beginn
Die Abschlussgebühr liegt oft bei 1 bis 1,6 Prozent der Bausparsumme. Sie wird zuerst mit den Einzahlungen verrechnet.
-
3
Förderung mit Zweck
Die Wohnungsbauprämie gibt es erst ab 16 Jahren und grundsätzlich nur für Wohnzwecke. Für junge Sparer gibt es Ausnahmen, aber mit Bedingungen.
Mein Fazit: Soll das Geld mit 18 für Führerschein, Auto oder Studium da sein, verschenkt ein Bausparvertrag über knapp zwei Jahrzehnte viel Ertrag. Steht der Wohnungskauf fest, kann er später ein Baustein sein.
Klassische Kinderpolicen: teuer verpackt
Ausbildungsversicherung, Aussteuerversicherung, Kapitallebensversicherung auf das Kind: Diese Verträge versprechen Sicherheit. Meist bezahlen Sie sie mit Rendite. Hohe Kosten, Garantien, die Ertrag kosten, und ein schwer erkennbarer Anteil für den Todesfallschutz drücken das Ergebnis. Oft kommen Zusätze dazu, etwa eine Unfallversicherung, die das Ganze weiter verteuern.
Was die Police verspricht
- Stirbt der Elternteil, der die Beiträge zahlt, übernimmt der Versicherer die restlichen Beiträge.
- Das Sparziel wird trotzdem erreicht.
- Alles in einem Vertrag.
Was meist günstiger ist
- Sparen und Absichern trennen: ein kostengünstiger Sparplan für das Kind und eine Risikolebensversicherung für die Eltern.
- Die Risikolebensversicherung schützt dann die ganze Familie, nicht nur ein Sparziel.
- Beides lässt sich einzeln anpassen, wenn sich das Leben ändert.
Schon so ein Vertrag? Kündigen Sie nicht vorschnell. Bei älteren Verträgen kann ein Garantiezins stecken, den es heute nicht mehr gibt, und die Kosten sind oft schon bezahlt. Erst prüfen, dann entscheiden.
Kinderdepot, Elterndepot oder Fondspolice
Für Ziele in 10 Jahren und mehr sind breit gestreute Aktienfonds und ETFs der Kern. Die wichtigere Frage ist: In welcher Hülle liegen sie, und auf wessen Namen?
Das Depot auf den Namen des Kindes
- Sehr geringe Kosten und volle Transparenz.
- Das Kind hat eigene Steuerfreibeträge: den Sparer-Pauschbetrag von 1.000 Euro im Jahr. Hat es sonst keine Einkünfte, bleiben mit einer Nichtveranlagungsbescheinigung, kurz NV-Bescheinigung, Erträge bis zum Grundfreibetrag steuerfrei, 2026 sind das 12.348 Euro.
- Das Geld gehört dem Kind. Eltern verwalten es nur, bis es 18 ist, und dürfen es nicht für sich zurückholen.
Das Depot auf den Namen der Eltern
- Ebenso günstig. Die Eltern behalten die Kontrolle und entscheiden, wann und wofür das Geld weitergegeben wird.
- Die Erträge versteuern die Eltern. Ihr Sparer-Pauschbetrag ist oft schon durch eigene Anlagen ausgeschöpft.
- Rechtlich ist es Vermögen der Eltern: Es zählt bei Erbschaft, Scheidung und Gläubigern mit. Die spätere Weitergabe ist eine Schenkung.
Drei oft unterschätzte Haken beim Depot auf den Namen des Kindes
-
1
Der 18. Geburtstag
Mit 18 ist Ihr Kind volljährig und verfügt allein über das ganze Vermögen. Ob es damit studiert oder ein Auto kauft, entscheidet dann nur noch Ihr Kind.
-
2
Die Familienversicherung
Liegen die Einkünfte des Kindes im Durchschnitt über 565 Euro im Monat (Stand 2026), endet die beitragsfreie Familienversicherung. Kapitalerträge zählen mit, soweit sie den Sparer-Pauschbetrag übersteigen. Steuerlich wären bis gut 13.000 Euro im Jahr frei, für die Krankenkasse ist schon bei rund 7.800 Euro Schluss. Wer in einem Jahr große Gewinne realisiert, sollte vorher rechnen.
-
3
Das BAföG
Vermögen des Kindes über 15.000 Euro mindert später den BAföG-Anspruch, wenn es jünger als 30 ist (Stand 2026). Maßgeblich ist der Tag des Antrags. Ein gut gefülltes Kinderdepot kann so einen Teil der Förderung kosten.
Wann eine moderne Fondspolice sinnvoll ist
Eine Fondspolice ist ein Fondssparplan im Mantel einer Versicherung. Mit den teuren Kinderpolicen von früher hat eine kostengünstige Police auf ETF- oder Fondsbasis wenig gemein. Ihre Stärken liegen genau dort, wo das Kinderdepot an Grenzen stößt.
-
Kontrolle über den 18. Geburtstag hinaus
Die Eltern sind Versicherungsnehmer, das Kind ist die versicherte Person. Die Eltern entscheiden, wann der Vertrag auf das Kind übergeht, zum Beispiel erst zum Studium, zur Wohnung oder nie vor einer bestimmten Reife. Einkommensteuerlich ist das kein Verkauf. Es ist eine Schenkung, die bis 400.000 Euro je Elternteil in zehn Jahren steuerfrei bleibt.
-
Keine Steuer während der Laufzeit
Erträge und Fondswechsel bleiben im Vertrag steuerfrei. Sie können umschichten, etwa vor dem Ziel in sichere Fonds, ohne dass Abgeltungsteuer anfällt. Bleibt der Vertrag mindestens zwölf Jahre bestehen und wird erst ab 62 ausgezahlt, wird nur die Hälfte des Gewinns mit dem persönlichen Steuersatz versteuert.
-
Familienversicherung und BAföG bleiben unberührt
Solange die Eltern Versicherungsnehmer sind, gehört der Vertrag den Eltern. Er zählt dann weder als Einkommen noch als Vermögen des Kindes. Wichtig: Nach der Übertragung auf das Kind ist das anders. Der Zeitpunkt will deshalb geplant sein.
-
Fester Termin, auch im Ernstfall
Mit einer Termfix-Vereinbarung wird zu einem festen Termin ausgezahlt. Stirbt der Elternteil vorher, übernimmt der Versicherer die restlichen Beiträge. Das kostet Beitrag. Rechnen Sie es gegen eine getrennte Risikolebensversicherung.
Ehrlich dazu gesagt
- Eine Fondspolice kostet mehr als ein Depot. Vergleichen Sie die Effektivkosten im Basisinformationsblatt. Die Vorteile müssen die Mehrkosten überwiegen.
- Die Hälfteregel gilt erst ab 62. Wird mit 20 für das Studium ausgezahlt, wird der Gewinn wie bei einem Depot mit Abgeltungsteuer versteuert, abzüglich eines Teilfreibetrags für Fonds.
- Wer früh kündigt, verliert oft Geld, weil Kosten am Anfang stärker wirken.
Passt eher, wenn
- Sie die Kontrolle über den 18. Geburtstag hinaus behalten wollen.
- das Geld lange liegen bleiben oder bis zur Rente laufen soll.
- Familienversicherung und BAföG eine Rolle spielen.
- Großeltern sparen und den Zeitpunkt der Übergabe selbst bestimmen wollen.
Entscheidungshilfe
Die Wege im Vergleich
Eine vereinfachte Übersicht. Oft ist die beste Lösung eine Mischung: ein Topf für Ziele mit 18 und ein Topf für die lange Strecke.
Meine Einordnung
| Merkmal | Sparbuch, Bausparvertrag | Kinderdepot (Name des Kindes) | Elterndepot | Fondspolice (Eltern als Versicherungsnehmer) | Frühstart-Rente, Standarddepot |
|---|---|---|---|---|---|
| Renditechance | Gering, oft unter der Teuerung | Hoch, mit Schwankungen | Hoch, mit Schwankungen | Hoch, abzüglich höherer Kosten | Hoch, zwei Fonds nach Vorgabe des Anbieters |
| Kosten | Beim Bausparen Abschlussgebühr | Sehr gering | Sehr gering | Höher, Effektivkosten vergleichen | Höchstens 1 Prozent Effektivkosten im Jahr |
| Steuer | Zinsen über dem Freibetrag steuerpflichtig | Freibeträge des Kindes, mit NV-Bescheinigung oft steuerfrei | Freibetrag der Eltern, danach Abgeltungsteuer | Keine Steuer in der Laufzeit, ab 62 nur die Hälfte des Gewinns | Steuerfrei in der Ansparzeit, Auszahlung ab 65 wird versteuert |
| Kontrolle nach dem 18. Geburtstag | Auf den Namen des Kindes: Das Kind entscheidet | Das Kind entscheidet allein | Bleibt bei den Eltern | Bleibt bei den Eltern, bis sie übertragen | Gehört dem Kind, aber bis 65 für die Rente gebunden |
| Familienversicherung und BAföG | Auf den Namen des Kindes: zählt mit | Erträge und Vermögen zählen mit | Kein Einfluss | Kein Einfluss, solange die Eltern Versicherungsnehmer sind | Keine laufenden Erträge, die zählen. Anrechnung beim BAföG noch offen |
| Für Ziele mit 18 (Auto, Studium) | Möglich, aber mit Kaufkraftverlust | Gut geeignet | Gut geeignet | Möglich, ohne Hälfteregel | Nein, die Förderung bleibt bis 65 gebunden |
| Für die Rente | Ungeeignet | Möglich, wenn das Kind dabei bleibt | Nur über eine spätere Schenkung | Gut geeignet, mit Hälfteregel ab 62 | Dafür gemacht |
Vereinfachte Übersicht, Stand 6. November 2026. Steuern, Familienversicherung und BAföG hängen vom Einzelfall ab. Das klären wir im Gespräch, bei steuerlichen Fragen gemeinsam mit Ihrem Steuerberater.
Altersvorsorge ab Geburt
Die Frühstart-Rente: ein gutes Signal, aber noch kein Plan
Über 60 Jahre bis zur Rente machen selbst aus kleinen Beträgen viel Geld. Diesen Hebel will der Staat mit der Frühstart-Rente nutzen. Was sie bringt, was sie nicht abdeckt und wie Sie sie sinnvoll ergänzen.
Beispiel
25 Euro im Monat ab Geburt bis 67 sind 20.100 Euro an Einzahlungen. Bei 6 Prozent im Jahr nach Kosten können daraus rund 250.800 Euro werden, in heutiger Kaufkraft bei 2 Prozent Teuerung rund 66.600 Euro. Wer erst mit 30 anfängt, braucht für dasselbe Ergebnis rund 159 Euro im Monat.
Noch offen
So ist die Frühstart-Rente geplant
- Der Staat zahlt vom 6. bis zum 18. Geburtstag 10 Euro im Monat ein, zusammen 1.440 Euro.
- Start am 1. Januar 2027 mit den Jahrgängen 2020 und 2021. Für den Jahrgang 2020 rückwirkend ab Januar 2026. Ab 2028 kommt jedes Jahr der Jahrgang dazu, der sechs wird. Ältere Kinder bekommen nichts.
- Das Geld fließt in einen Standarddepot-Vertrag auf den Namen des Kindes bei einem zertifizierten Anbieter. Das sind zwei Fonds, ein vorsichtiger und ein chancenreicher, mit höchstens 1 Prozent Effektivkosten im Jahr. Auf die staatlichen Beiträge dürfen keine Abschlusskosten erhoben werden.
- Ein bestehendes Kinderdepot kann nicht genutzt werden. Schließen Eltern keinen Vertrag ab, legt der Bund das Geld gesammelt an. Es kann bis zum 35. Geburtstag übertragen werden.
- Eltern, Großeltern und andere dürfen bis zu 6.840 Euro im Jahr zuzahlen.
- Die Erträge bleiben in der Ansparzeit steuerfrei. Ausgezahlt wird frühestens ab 65, die Auszahlung wird versteuert.
Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen. Der Bundesrat muss noch zustimmen (Stand 6. November 2026).
Meine Einordnung
Was sie bringt und was nicht
- Bei 6 Prozent im Jahr nach Kosten können aus 1.440 Euro bis zum 18. Geburtstag rund 2.100 Euro werden, bis 67 ohne weitere Einzahlung rund 36.300 Euro. In heutiger Kaufkraft sind das rund 10.900 Euro.
- Ein schöner Anfang, aber keine Rente, von der man leben kann.
- Die ersten sechs Lebensjahre fehlen, und sie sind die wertvollsten: 25 Euro im Monat von der Geburt bis zum 6. Geburtstag können bis 67 rund 75.500 Euro werden.
- Für Führerschein und Studium ist das Geld nicht gedacht. Die Förderung und ihre Erträge bleiben bis 65 gebunden.
So ergänzen Sie die Frühstart-Rente sinnvoll
-
Schritt 1
Früh anfangen
Die Jahre vor dem 6. Geburtstag selbst füllen. Einen Standarddepot-Vertrag können Eltern ab 2027 nach den Antworten des Finanzministeriums auch für Kinder ohne Förderung abschließen.
-
Schritt 2
Gezielt zuzahlen
Zuzahlungen in den Standarddepot-Vertrag wachsen steuerfrei. Eigene Zuzahlungen lassen sich nach den Vertragsregeln wieder entnehmen, die Erträge darauf werden dann versteuert.
-
Schritt 3
Zwei Töpfe bilden
Ein Topf für die Rente, einer für Ziele mit 18 bis 25. Für den zweiten passen ein Depot oder eine Fondspolice besser.
-
Schritt 4
Übergabe planen
Mit der ersten Ausbildung wird Ihr Kind selbst förderberechtigt: mit Grundzulage und einmalig 200 Euro Bonus unter 25. Der Vertrag kann dann einfach weiterlaufen.
So arbeite ich
Erst das Ziel, dann das Produkt
Ich verkaufe keinen Standardvertrag für alle Kinder. Ich entwickle mit Ihnen das Konzept, das rechtlich, steuerlich und finanziell zu Ihrer Familie passt.
-
Ziel und Zeitraum klären
Wofür ist das Geld gedacht, wann wird es gebraucht und wer zahlt ein: Eltern, Großeltern oder Paten?
-
Rechtlich und steuerlich ordnen
Auf wessen Namen, mit welchen Freibeträgen, mit Blick auf Familienversicherung, BAföG und Schenkung. Bei Steuerfragen stimme ich mich mit Ihrem Steuerberater ab.
-
Depot und Versicherung nebeneinander
Als Versicherungsmakler und Finanzanlagenvermittler betrachte ich Depots, Fondspolicen und das Standarddepot zur Frühstart-Rente nebeneinander. Die Kosten liegen offen auf dem Tisch.
-
Begleitung bis zur Übergabe
Umschichten vor dem Ziel, die Übertragung auf Ihr Kind und der Wechsel in die eigene Altersvorsorge. Darum kümmern wir uns gemeinsam, auch Jahre später.
Ich vertrete Sie gegenüber den Versicherern, nicht einen Versicherer gegenüber Ihnen.
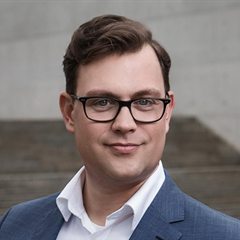
Tobias Schnippering
Versicherungsmakler und Finanzanlagenvermittler auf Norderney. Fachberater für Finanzdienstleistungen (IHK) und zertifizierter Spezialist für Ruhestandsplanung (FH), seit 20 Jahren in der Beratung von Privatkunden und Betrieben. Persönlich auf Norderney oder per Video.
Mehr über mich
Häufige Fragen
Was Eltern mich oft fragen
-
Wie viel muss ich monatlich sparen, damit mein Kind mit 18 Jahren 20.000 Euro für das Studium hat?
Ab Geburt und bei angenommenen 6,5 Prozent Rendite im Jahr nach Kosten rund 50 Euro im Monat. Auf einem Konto mit 0,5 Prozent Zinsen wären es rund 89 Euro. Sollen die 20.000 Euro in 18 Jahren so viel wert sein wie heute, braucht es bei 2 Prozent Teuerung rund 28.600 Euro und damit rund 71 Euro im Monat. Rendite ist nicht garantiert, Werte schwanken.
-
Sollte das Depot auf den Namen des Kindes oder der Eltern laufen?
Das hängt vom Ziel ab. Auf den Namen des Kindes nutzt es dessen Steuerfreibeträge, das Geld gehört aber unwiderruflich dem Kind und es verfügt ab 18 allein darüber. Erträge können die Familienversicherung kosten und Vermögen über 15.000 Euro mindert das BAföG. Auf den Namen der Eltern bleibt die Kontrolle bei den Eltern, die Erträge versteuern dann aber die Eltern und das Geld gehört rechtlich ihnen.
-
Wie funktioniert die Frühstart-Rente?
Der Staat zahlt für Kinder vom 6. bis zum 18. Geburtstag 10 Euro im Monat in einen Standarddepot-Vertrag auf den Namen des Kindes, zusammen 1.440 Euro. Beginnen soll sie am 1. Januar 2027 mit den Jahrgängen 2020 und 2021. Eltern, Großeltern und andere dürfen bis zu 6.840 Euro im Jahr zuzahlen. Die Erträge bleiben in der Ansparzeit steuerfrei, ausgezahlt wird frühestens ab 65. Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen (Stand 6. November 2026).
-
Warum ist ein Bausparvertrag für Kinder oft ungeeignet?
Ein Bausparvertrag ist für Wohnzwecke gemacht. In der Ansparphase gibt es meist nur niedrige Zinsen, die Abschlussgebühr ist gleich zu Beginn fällig und die Wohnungsbauprämie ist an Wohnzwecke gebunden. Soll das Geld mit 18 für Führerschein, Auto oder Studium da sein, verschenkt ein Bausparvertrag über so viele Jahre viel Ertrag.
-
Was passiert mit dem Geld, wenn mein Kind 18 wird?
Konten und Depots auf den Namen des Kindes gehören ihm. Mit 18 verfügt es allein darüber, ohne Zustimmung der Eltern. Wer das vermeiden will, spart auf den eigenen Namen oder in einer Fondspolice mit den Eltern als Versicherungsnehmer und überträgt das Geld später zu einem selbst gewählten Zeitpunkt.
-
Kann ein Kinderdepot die Familienversicherung oder das BAföG kosten?
Ja. Liegen die Einkünfte des Kindes im Durchschnitt über 565 Euro im Monat (Stand 2026), endet die beitragsfreie Familienversicherung. Kapitalerträge zählen mit, soweit sie den Sparer-Pauschbetrag von 1.000 Euro im Jahr übersteigen. Beim BAföG mindert Vermögen des Kindes über 15.000 Euro den Anspruch, wenn es jünger als 30 ist.
-
Lohnt sich eine Versicherung mit Sparanteil für Kinder?
Klassische Ausbildungs- und Kapitalversicherungen meist nicht: Kosten und Garantien kosten Rendite. Eine kostengünstige Fondspolice kann passen, wenn die Eltern die Kontrolle über den 18. Geburtstag hinaus behalten wollen, das Geld lange angelegt bleibt oder bis zur Rente laufen soll. Dann wird während der Laufzeit nichts versteuert, auch nicht beim Fondswechsel. Die Kosten müssen zu diesen Vorteilen passen.
-
Können Großeltern mitsparen?
Ja. Großeltern können in ein Depot oder einen Vertrag auf den Namen des Enkels einzahlen, in den Standarddepot-Vertrag zur Frühstart-Rente zuzahlen oder selbst Versicherungsnehmer einer Fondspolice sein. Schenkungen an Enkel sind bis 200.000 Euro je Großelternteil in zehn Jahren steuerfrei.
Quellen und Stand
Worauf diese Seite beruht
Stand: 6. November 2026. Ich prüfe die Seite, sobald der Bundesrat über die Frühstart-Rente entschieden hat, und spätestens im Januar 2027.
- Bundesfinanzministerium: Fragen und Antworten zur Frühstartrente, Stand 22. Oktober 2026 (öffnet in neuem Tab)
- Deutsche Rentenversicherung: Fragen und Antworten zur Frühstart-Rente (öffnet in neuem Tab)
- Deutsches Aktieninstitut: DAX-Rendite-Dreieck, 50 Jahre, Stand 31. Dezember 2024 (PDF) (öffnet in neuem Tab)
- Wikipedia: Magisches Dreieck der Vermögensanlage (öffnet in neuem Tab)
- § 10 SGB V: Familienversicherung (öffnet in neuem Tab)
- § 29 BAföG: Freibeträge vom Vermögen (öffnet in neuem Tab)
- § 20 EStG: Kapitalerträge, auch aus Versicherungen (öffnet in neuem Tab)
- § 16 ErbStG: Freibeträge bei Schenkungen (öffnet in neuem Tab)
So sind die Inhalte gekennzeichnet: Noch offen ist noch nicht endgültig entschieden. Beispiel und Annahme sind Rechnungen mit angenommenen Werten. Meine Einordnung ist meine fachliche Sicht.
Diese Seite gibt allgemeine Informationen. Sie ist keine Anlage-, Steuer- oder Rechtsberatung. Geldanlagen sind mit Risiken verbunden, ihr Wert kann schwanken, und Sie bekommen unter Umständen weniger zurück, als Sie eingezahlt haben. Vergangene Wertentwicklungen sind kein verlässlicher Hinweis auf die Zukunft. Modellrechnungen sind keine Prognose.
Gemeinsam die passende Strategie für Ihr Kind berechnen
Im Erstgespräch klären wir Ziel, Zeitraum und die Frage, auf wessen Namen das Geld liegen soll. Danach wissen Sie, welcher Weg zu Ihrer Familie passt und was er im Monat kostet.
Erstgespräch vereinbarenLieber gleich anrufen? 04932 9999030, Montag bis Freitag von 9 bis 15 Uhr. Persönlich auf Norderney oder per Video.